EKONOMİ POLİTİKALARI ÇALIŞMA GRUBU • MAKROEKONOMİK MİMARİ VE YASA TASLAĞI PLATFORMU
EKONOMİ POLİTİKALARI • KENDİNİ DENGELEYEN PİYASALAR (SELF-BALANCING MARKETS)

Türkiye Makroekonomik Dönüşüm Programı

Bugünkü ekonomik düzen; üreteni, çalışanı ve kurallara uyan dürüst vatandaşı cezalandırırken, parayı faizde ve betonda tutanları ödüllendiriyor. Halktan kemer sıkmasını isteyen ortodoks reçeteler ile enflasyonu patlatan popülizm arasındaki sahte ikilemi bitiriyoruz: Alın teri ve tüketim üzerindeki tüm vergileri (%0 Gelir, Kurumlar, KDV, ÖTV, SGK) sıfırlayan, atıl serveti Eşbiçimli Varlık Vergisi ve Hisse Temelli Bankacılık ile doğrudan üretime yönlendiren 10 yıllık (2026–2036) tam kapsamlı dönüşüm mimarisi.

Program ve Tez Mimarı: Mutlu Şimşek  |  Metodoloji: Stok-Akım Tutarlı (SFC) Makro Muhasebe (IMF & TCMB 2026 Baz Verileri)
SİSTEMİN MATEMATİKSEL ÇEKİRDEĞİ • İZOMORFİK SABİT

Eşbiçimli Varlık Vergisi ve Sıfır Gelir Vergisi

k = πsabit = τvarlık = aylık %0,25 ≈ yıllık %3,04 Atıl Tutma Maliyeti = Aylık Para Büyümesi = Aylık Varlık Vergisi = %0,25

Tüm varlık sınıflarında (gayrimenkul, net şirket değeri, taşıtlar ve likit varlıklar) taşıma maliyeti eşitlendiğinde rant arbitrajı ve sermaye kaçışı matematiksel olarak imkânsız hale gelir; sermayenin tek rasyonel sığınağı reel üretim ve inovasyon olur.

%0,0
Gelir, Kurumlar, KDV, ÖTV ve SGK Kesintisi (Brüt Maaş = Net Maaş)
%3,04 / yıl
Yıllık Tek Tip Eşbiçimli Varlık Vergisi (Aylık %0,25)
135 Mr $
Faizsiz, Komisyonsuz Hisse Bankacılığı ile Üretime Katılan Yastık Altı Altın
+7,7 Mn
İşveren Bordro Yükünün Sıfırlanmasıyla Açılan Yeni Kayıtlı İstihdam
Yıllık TÜFE Enflasyonu
%28,6 → %1,0
Son 85 yılın en düşük ve kalıcı fiyat istikrarı (2036)
Ortalama Aylık Net Ücret
$850 → $1.900
Medyan net ücret $660'dan $1.550 seviyesine yükselir
Sefalet Endeksi (Enf+İşsizlik)
%37,1 → %5,4
%1,0 Enflasyon + %4,4 İşsizlik ile son 70 yılın en iyisi
Konut Erişilebilirliği & Fiyat
1,0x → 3,3 Kat
Reel konut fiyatları %32 düşer, boş konut %8,5'ten %3'e iner
Cari İşlemler Dengesi
-$30 Mr → +$30 Mr
Dış ticaret -$75 Mr açıktan +$8 Mr yapısal fazlaya geçer
Kişi Başına Milli Gelir
$18.851 → $27.459
Nominal GSYİH $1.640 Mr'dan $2.540 Mr büyüklüğe ulaşır
TOPLUMSAL VE SİYASİ MUTABAKAT

Bu Dönüşüm Sizin Hayatınızda Neyi Değiştiriyor?

İncelemek istediğiniz kesimi seçin:
BÖLÜM 01 • SORUN TESPİTİ VE MEVCUT DÜZEN

Mevcut Sistemin Yapısal Çıkmazı: "Pasif İçici" Ekonomisi

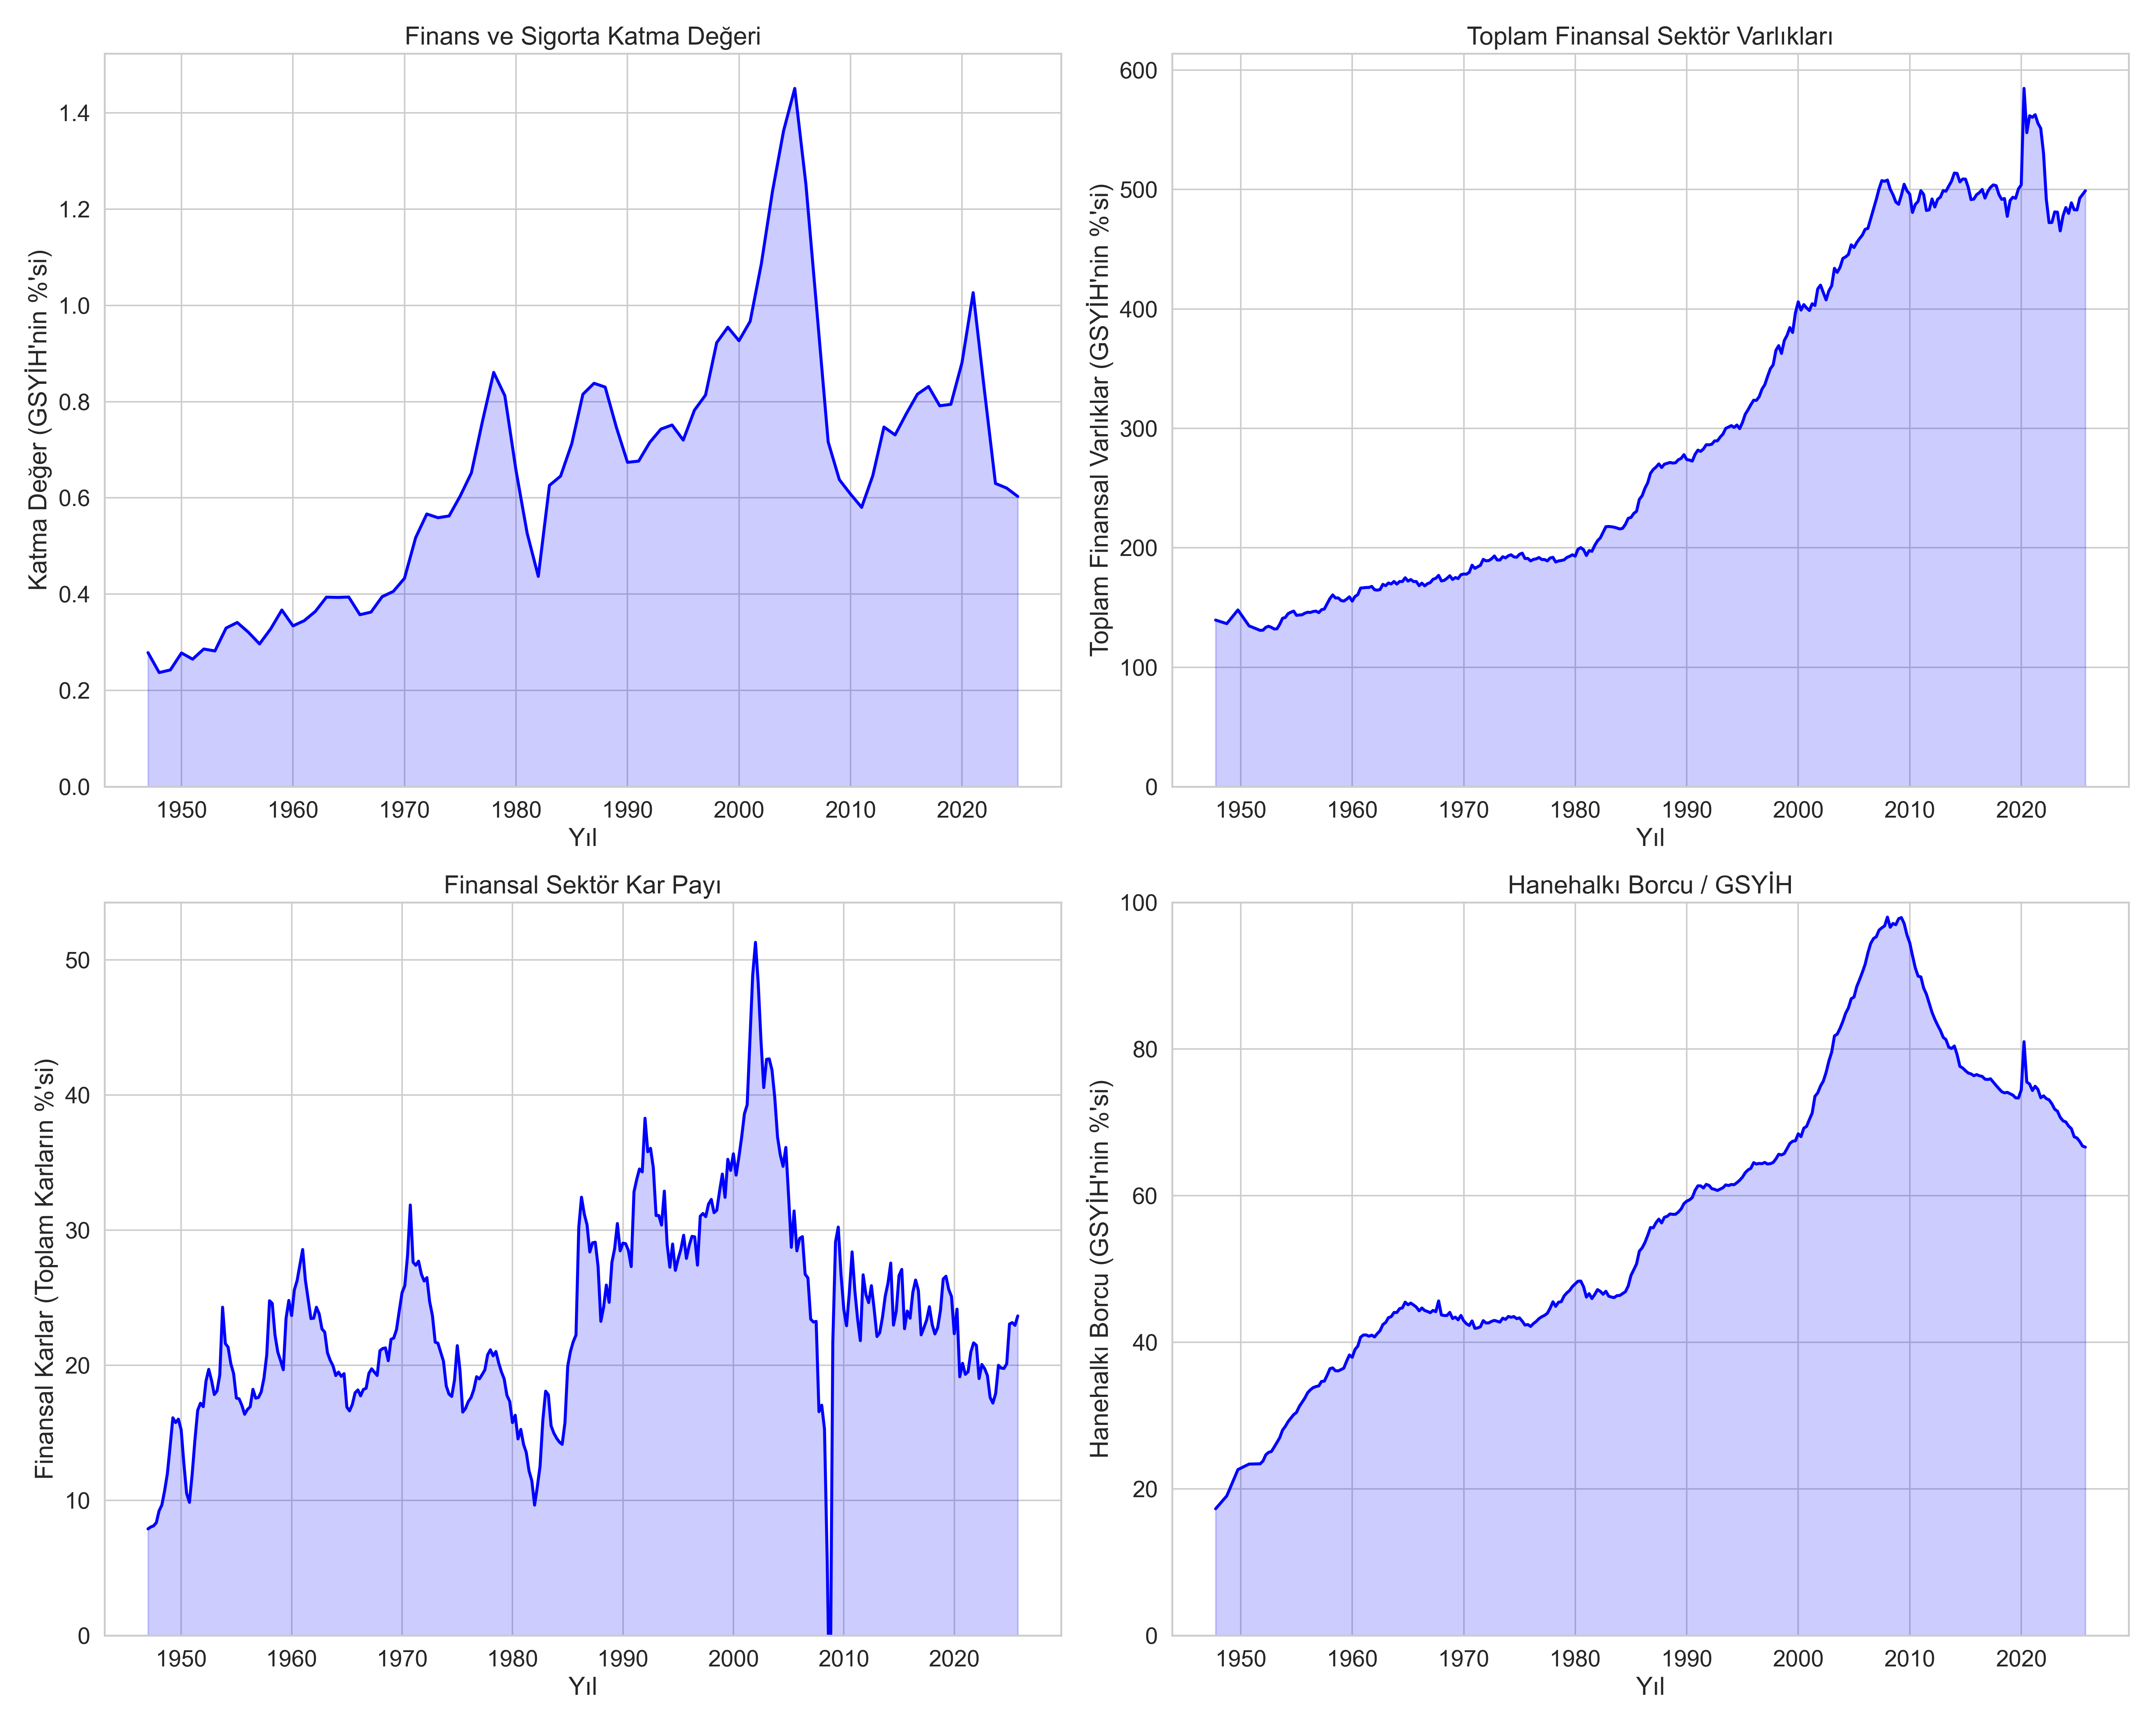
Mevcut finansal ve vergisel düzenin en yıkıcı özelliği ondan kaçmanın imkânsız olmasıdır. Tıpkı sigara içmeyen bir insanın kapalı bir odada başkalarının dumanıyla kanser olması gibi; hiç borca, krediye ve ranta bulaşmayan dürüst vatandaş da bankaların ve rantiyenin şişirdiği kredi balonlarının enflasyonuyla fakirleşmektedir.

1. Pasif Enflasyon Zehirlenmesi (Second-Hand Smoke Economy)

Enflasyon Vergisi

Hiç borca ve faize bulaşmayan, ayağını yorganına göre uzatan dürüst vatandaş bile başkalarının kullandığı ucuz ticari/konut kredilerinin yarattığı parasal genişleme ve fiyat balonlarıyla her gün alım gücünü kaybediyor.

2. Bankaların Yoktan Para Üretmesi (Kısmi Rezerv Sistemi)

%17 Karşılık • 4,2x Çarpan

Ticari bankalar yalnızca %17 zorunlu karşılık tutarak 4,2 para çarpanıyla karşılığı olmayan kaydi krediler dağıtıyor. Devletin verdiği mevduat garantisi (ahlaki tehlike) yüzünden bankalar kârı özelleştirirken, kriz çıktığında faturayı millete ödetiyor.

3. Fabrika Yerine Betona Giden Sermaye

%8,5 Boş Konut Oranı

Emlak tutmanın taşıma maliyeti neredeyse sıfır olduğu için ucuz kredi ve birikmiş servet, üretim ve yüksek teknoloji yerine değerlenmek üzere boş tutulan konutlara ve arsa rantına akıyor.

4. Alın Terinin Vergiyle Cezalandırılması

383 Milyar $ Bordro & Tüketim Yükü

Devlet vergiyi milyarlık atıl servetten değil; çalışanın maaş bordrosundan (Gelir Vergisi, Damga, SGK ile %68 işveren/işçi yükü) ve vatandaşın market poşetinden (KDV, ÖTV) peşin olarak alıyor.

5. Tasarruf Sahibinden En Üst %0,1'e Servet Transferi

Finansal Baskılama

Enflasyonun altında kalan mevduat faizleri (negatif reel faiz) sade vatandaşın birikimini eritirken, kurumsal kredi kanallarına erişimi olan en zengin %0,1'lik kesimin borçlarını enflasyonla eritip servetini katlıyor.

OYUN TEORİSİ KANITI • TEZ BÖLÜM 9

Neden Mevcut Düzende Rant Tek Rasyonel Seçimdir ve Yeni Sistem Bunu Nasıl Tersine Çevirir?

Ekonomik aktörler ahlaki vaazlara göre değil, matematiksel teşviklere göre hareket eder. Bir yatırımcının Üretim/İnovasyon (SP) ile Atıl Rant/Faiz (SR) arasındaki fayda denklemini inceleyelim:

MEVCUT FAİZ VE GELİR VERGİSİ DÜZENİ (RANT DENGESİ)
U(SP) = (1 − τi)RP − π − C   |   U(SR) = i − π

Gelir, kurumlar ve KDV/SGK vergisi (τi) %30–%50 düzeyinde çok yüksek, inovasyon ve üretim zahmeti (C) ağır, devlet korumalı faiz/rant getirisi (i) ise risksizdir. Dolayısıyla i − π > (1 − τi)RP − π − C eşitsizliği çalışır. Nash Dengesi her iki aktörü de üretimi bırakıp ranta (SR) kaçmaya mecbur eder.

ÖNERİLEN EŞBİÇİMLİ VARLIK VERGİSİ VE PAYDAŞ MİMARİSİ
τi = 0,   πsabit = τvarlık = k  ⇒  U(SP) = RP − k − C  >  U(SR) = −k
U(SP) > U(SR)  ⇔  RP − k − C > −k  ⇔  RP > C

Gelir ve işlem vergileri sıfırlandığında (τi = 0) ve tüm varlıklara (nakit dahil) eşit k = %0,25/ay taşıma maliyeti konduğunda, atıl beklemenin getirisi kesin negatiftir (−k). Vergi sabiti (k) girişimcinin karar denkleminden tamamen sadeleşir! Üretimin getirisi (RP) çaba maliyetini (C) aştığı her an sermaye matematiksel zorunlulukla üretime (SP) akar.

BÖLÜM 02 • ÇÖZÜM ÇERÇEVESİ VE FİNANSAL MİMARİ

Yeni Ekonomik Mimari: Birbiriyle Kenetlenmiş Dört Sütun

Bu dört adım birbirinden bağımsız yamalar değil, tek bir ekonomik makinenin dişlileridir: Vergi sistemi parayı ranttan çıkarır. Bankacılık sistemi üretime taşır. Para kuralı enflasyonu bitirir. Negatif vergi ise dar gelirliyi korur.

SÜTUN 01 • VERGİ REFORMU

Eşbiçimli Varlık Vergisi ve Sıfır Gelir Vergisi

Maaş kesintileri (Gelir, Damga, SGK), Kurumlar Vergisi, KDV ve ÖTV tamamen sıfırlanır. Devlet gelirlerini; gayrimenkul, net şirket değeri, motorlu taşıtlar ve likit varlıklar üzerinden alınan aylık %0,25 (yıllık %3,04) tek tip varlık vergisi ve kullanıcı öder hizmet ücretleriyle elde eder.

383 Mr $ Eski Vergi → 0 $ | Varlık Vergisi: %3,04/yıl
SÜTUN 02 • FİNANSAL MİMARİ

Hisse Temelli Bankacılık (Paydaş Modeli)

Banka faizle para satmaz; tasarruf sahibi vatandaşla üretmek isteyen sanayiciyi Borsa İstanbul hisseleri üzerinden sıfır komisyonla buluşturan yüksek hızlı bir eşleştirme köprüsü olur. Vatandaş cebindeki banka kartıyla markette harcama yaparken bile parası hisse senedi yatırımında büyür.

2036 Finansman Payı: %50,1 ($480 Mr Eşleşen Fon)
SÜTUN 03 • PARASAL ANAYASA

Sabit Büyüyen Para Rejimi (Deterministik Kural)

Merkez Bankası komitelerinin keyfi ve gecikmeli faiz kararları sona erer. Para arzı anayasal güvence altındaki matematiksel kuralla (Mt+1 = Mt(1 + πsabit)) aylık sabit %0,25 büyür. Genişleyen miktar doğrudan bütçeye aktarılır; nakit tutmanın maliyeti diğer varlıklarla eşitlenir.

%100 Tam Rezerv | Para Çarpanı: 4,20 → 1,00
SÜTUN 04 • SOSYAL ADALET

Makro Verilere Bağlı Negatif Vergi Tabanı

Boş konutlara uygulanan varlık vergisi konut arzını patlatırken, işsizlik yüzdeliğindeki taban konutun emlak vergisi 4 kişilik çekirdek aileye bölünerek her vatandaşa otomatik Negatif Vergi olarak ödenir. Dar gelirlinin barınma vergisi yükü otomatik olarak sıfırlanır.

$18,5 Mr Negatif Vergi + $23,5 Mr Yaşlı Bakım Tabanı
FİNANSAL MİMARİ DÖNÜŞÜMÜ • KARŞILAŞTIRMALI ANALİZ

Faiz Sarmalından Hisse Temelli Bankacılığa Geçiş

Bugünkü bankacılık sistemi parayı üretime değil faize kilitliyor; kriz çıktığında sanayiciyi yarı yolda bırakıp faturayı millete ödetiyor. Önerdiğimiz Hisse Temelli Bankacılık (Shareholder Banking) ise hem karşı-döngüsel (counter-cyclical) matematiksel fren mekanizmasıyla balonları önler hem de parçalı (sharded) hesap mimarisiyle zincirleme banka iflaslarını tarihe gömer.

Boyut Geleneksel Faiz Bankacılığı (Mevcut Düzen) Hisse Temelli Bankacılık (Paydaş Modeli)
Üreticiye Etkisi Sanayici ve esnaf piyasa gerçeklerinden kopuk keyfi faiz oranlarıyla borçlanır. İşler bozulduğunda sabit faiz yükü altında iflas eder. Sabit faiz baskısı yoktur. Sanayici kullandığı krediyi Borsa İstanbul'daki sektör / hisse performansına göre esnek şekilde geri öder. Risk paylaşılır.
Vatandaşa Etkisi Küçük tasarruf sahibinin parası enflasyon karşısında erir. Faiz hassasiyeti olan milyonlarca vatandaş ise bankacılık sisteminin dışında kalır. Vatandaş tek kuruş komisyon ödemeden parasını istediği şirketin hissesinde tutar. Cebindeki banka kartıyla markette harcama yaparken bile parası yatırımda büyür.
Kriz Davranışı (Otomatik Denge) Ekonomi şişerken ucuz krediyle balonları büyütür. Kriz çıktığında ise kredileri aniden geri çağırıp keserek üretimi durdurur. Kendi kendini dengeler. Bir sektörde balon oluşursa hisse bazlı borçlanma maliyeti otomatik artarak piyasayı frenler. Düşüşte ise ucuzlayarak piyasaya can suyu verir.
Devlete ve Millete Yükü Bankalar batma noktasına geldiğinde mevduat garantisi (TMSF) adı altında tüm zarar dürüst vatandaşın vergilerinden karşılanır. Her hesap gerçek şirket hisselerine dayandığı (parçalı/sharded mimari) için zincirleme banka iflası yaşanmaz. Devletin banka kurtarma yükü tamamen biter.
Yastık Altı Servetin Üretime Katılımı Güvensizlik ve faiz hassasiyeti yüzünden yüz milyarlarca dolarlık altın ve döviz yastık altında ölü sermaye olarak yatar. Faizsiz, komisyonsuz ve banka kartıyla anında harcanabilir bu yapı sayesinde 135 Milyar dolarlık yastık altı altın ve döviz doğrudan üretime katılır.
Bilgi Sinyali ve Piyasa Keşfi Kimin neden borçlandığını sadece banka bilir. Bilgi asimetrisi spekülatörleri ve içeriden öğrenenleri zengin eder. İki taraflı açık sinyal üretir: Mevduat sahipleri en güçlü gördükleri hisseyi seçerken, borçlanıcılar aşırı değerlenmiş gördükleri hisse üzerinden borçlanır; piyasa gerçeği anında ortaya çıkar.
BÖLÜM 03 • VERGİ REFORMUNUN GÜNLÜK HAYATA VE HANE BÜTÇESİNE ETKİSİ

140.000 TL Gizli Vergi Yükünden 13.000 TL Şeffaf Vergiye Geçiş

Yeni sistemin; ortalama bir konut ve TOGG sahibi olan, iki kişinin çalıştığı (mevcut sistemde eve ayda toplam 150.000 TL net maaş giren) çekirdek aile bütçesine etkisini aşağıda inceleyebilir veya kaydırıcılarla kendi hane bütçenizi simüle edebilirsiniz.

İNTERAKTİF HANE BÜTÇESİ SİMÜLATÖRÜ

Kendi Maaş, Konut ve Araç Değerlerinizi Test Edin

Aylık eve giren toplam net maaş
Yeni sistemde %32 reel düzeltmeyle hesaplanır
Baz: TOGG T10X V2 (Yeni sistemde 1,6M TL)
TEMEL KURAL Brüt Maaş = Net Maaş Bordro, KDV ve ÖTV = 0 TL. Varlık Vergisi = Aylık %0,25
Mevcut Düzen Gizli Vergi Yükü
140.000 TL / ay
Bordro kesintileri + KDV/ÖTV + MTV/Emlak
Yeni Sistem Şeffaf Varlık Vergisi
13.000 TL / ay
Konut (9.000 TL) + TOGG (4.000 TL) aylık %0,25
Kişisel PTT Emeklilik Birikimi
78.000 TL / ay
SGK'da erimek yerine ailenin kendi hesabında birikir
Aylık Toplam Vergi & Kesinti Avantajı
+117.000 TL / ay
İşveren maliyeti de ayrıca düşer (+39.000 TL)
Bütçe Kalemi (Aylık Hane Toplamı) Mevcut Vergi Sistemi Yeni Vergi Sistemi (Üretim Ekonomisi) Kimin Lehine?
SOMUT ALIM GÜCÜ DEVRİMİ • KDV VE ÖTV'NİN SIFIRLANMASI

Bir Kendimize Bir Devlete Alma Devri Bitiyor

Bugün Türkiye'de bir araba ya da telefon alırken bir tane kendimize, bir veya iki tane de devlete alıyoruz. Yeni sistemde KDV ve ÖTV'yi tamamen kaldırarak fiyatların üzerindeki bu devasa peşin vergi yükünü siliyoruz. Konutta ise aylık %0,25'lik varlık vergisi sayesinde boş ev tutup değerlenmesini bekleme devri kapanıyor; ev fiyatları gerçek değerine yani üçte bir oranında aşağıya iniyor.

REEL FİYAT %32 DÜŞER

Konut (Ortalama Daire)

Mevcut Sistem Fiyatı: 5.300.000 TL
Yeni Sistem Fiyatı: 3.600.000 TL
Aylık Varlık Vergisi (%0,25): 9.000 TL / ay

Atıl konut tutmanın maliyetiyle yüz binlerce boş daire piyasaya arz edilir; konut balonunun sönmesiyle fiyatlar reel olarak %32 ucuzlar.

FİYAT %33 DÜŞER

TOGG T10X V2 RWD Uzun Menzil

Mevcut Sistem Fiyatı: 2.400.000 TL
Yeni Sistem Fiyatı: 1.600.000 TL
Aylık Varlık Vergisi (%0,25): 4.000 TL / ay

KDV ve ÖTV tamamen kaldırıldığı için peşin alım fiyatı 800.000 TL düşer. Yapay zeka değerlemesiyle araç eskidiğinde aylık vergisi de otomatik düşer.

FİYAT %58 DÜŞER

BMW 320i Sedan M Sport

Mevcut Sistem Fiyatı: 6.400.000 TL
Yeni Sistem Fiyatı: 2.700.000 TL
Aylık Varlık Vergisi (%0,25): 6.750 TL / ay

Otomobillerdeki fahiş ÖTV ve KDV çarpanı kaldırıldığında fiyat 6,4 Milyon TL'den 2,7 Milyon TL'ye iner; vergi alım anında değil mülkiyet süresince değer üzerinden alınır.

FİYAT %51 DÜŞER

iPhone 18 Pro Max (256 GB)

Mevcut Sistem Fiyatı: 150.000 TL
Yeni Sistem Fiyatı: 73.500 TL
Aylık Varlık Vergisi (%0,25): Vergi Yok (0 TL)

KDV, ÖTV, TRT bandrolü ve diğer tüm kesintiler kaldırıldığı için teknoloji ve iletişim ürünleri yarı fiyatına iner; gençlerin teknolojiye erişimi önündeki duvar kalkar.

BÖLÜM 04 • BARINMA POLİTİKASI VE KUŞAKLARARASI ADALET

Boş Arsaya Vergi, Dar Gelirli Konutuna Sıfır Vergi Yükü

Bugün müteahhitler sadece zenginlere lüks konut yapıyor, arsa sahipleri ise arsalarını boş bekletiyor. Sistemimizde ise aylık %0,25 emlak vergisi ile kurala bağlı Negatif Vergi birleştiğinde arsayı boş tutmak zarar yazarken, dar gelirlinin oturacağı apartmanı yapmak vergiyi tamamen sıfırlıyor.

BARINMA TABANI FORMÜLÜ • TEZ BÖLÜM 7.7 & 11.3.1.4

Piyasa Eliyle Barınma Krizine Kökünden Çözüm

Kişi Başı Negatif Vergi = [ Pkonut(u) × τemlak ] / 4 u: İşsizlik yüzdeliği  |  Pkonut(u): u yüzdeliğindeki taban konut değeri  |  4: Standart çekirdek aile

İşsizlik yüzdeliğindeki (örneğin %8,5 → %4,4) taban konutun yıllık emlak vergisi 4 kişilik çekirdek aileye bölünerek her vatandaşa otomatik ödenir (kişi başı aylık ~1.000 TL / yıllık 200 $ barınma iadesi).

%8,5 → %3,0
Boş / Atıl Konut Oranındaki Düşüş
3,3 Kat Artış
Konut Erişilebilirlik Endeksi (100 → 328,7)
%56,2 → %65,5
Hanehalkı Ev Sahipliği Oranı
TOKİ'ye Gerek Kalmaz
Devlet müteahhitlik yapmadan piyasa bolluğu
ARSA VE KONUT VERGİ DENGESİ SİMÜLASYONU

Neden Özel Sektör Dar Gelirliye Konut Üretmeye Mecbur Kalır?

Vergi ve İade Kalemi Uygun Fiyatlı Bölge (Dar ve Orta Gelir Konutu) Lüks / Merkezi Konum (Yüksek Gelir Konutu)
Arsa Boş Bekletilirse Vergi 10.000 TL 100.000 TL
Arsaya Apartman Yapılınca Vergi (Değeri 2 katına çıkar) 20.000 TL 200.000 TL
Devletin Oturanlara Vergi İadesi (20 kişi × 1.000 TL Negatif Vergi) −20.000 TL (Tamamı geri ödenir) −20.000 TL (Sabit taban iadesi)
Devletin Aldığı Net Vergi 0 TL (Vergi Sıfırlanır) 180.000 TL Net Vergi Geliri
Piyasa Davranışı ve Sonuç Arsa sahibi boş arsaya 10.000 TL ödememek için konut yapar; dar gelirli için konut arzı patlar. Devlet vergi gelirini dar gelirliden değil, merkezdeki yüksek değerli lüks mülklerden toplar.
YENİ KUŞAKLARARASI SOSYAL SÖZLEŞME • TEZ BÖLÜM 12

Gençleri Vergi Kölesi Yapmadan Emekliyi Refah İçinde Yaşatan Sistem

Bugünkü dağıtım (pay-as-you-go) tipi SGK sistemi ve konut enflasyonu, çalışan genç nüfusun maaşını keserek ve gençleri ömür boyu kira/kredi borcuna mahkûm ederek yaşlı nüfusu finanse etmeye çalışmaktadır. Yeni modelimiz kuşaklararası çatışmayı tam uyuma dönüştürür:

01 • KAZANILMIŞ HAKLAR

Mevcut Emeklilere Tam Anayasal Güvence

Mevcut emeklilerin maaşları asla kesilmez. Devlet anayasal sözünü tutarak mevcut emeklilerin ödemelerini (demografik seyirle Y0'da 116 Milyar $'dan Y10'da 82 Milyar $'a inen tutarı) doğrudan genel bütçeden varlık vergisi gelirleriyle öder.

02 • PTT EMEKLİLİK FONU

PTT Bünyesinde Bireysel Fonlu Emeklilik (360 Mr $)

Bordrolardaki SGK kesintisi tamamen sıfırlanır. Her vatandaşa tek devlet bankası olan PTT'de enflasyon korumalı ve belirli bir üst limite kadar varlık vergisinden muaf bireysel emeklilik hesabı açılır; 10. yılda 360 Milyar $ fon büyüklüğüne ulaşır.

03 • YAŞLILARA ÇİFTE KALKAN

Negatif Vergi + Yaşlı Bakım Tabanı (42 Mr $)

Yaşlılarımız ve kırılgan kesim, emeklilik birikimlerinin yanı sıra her ay hesaplarına otomatik yatan Negatif Vergi (18,5 Milyar $) ve Kural Bazlı Yaşlı/Sosyal Bakım Tabanı (23,5 Milyar $) ile ömür boyu güvence altına alınır.

04 • GENÇLERE ÖZGÜRLÜK

Gençlere %100 Maaş ve %32 Ucuz Konut

Gençler ürettikleri değerin %100'ünü net maaş olarak cebine koyar. %32 ucuzlayan konut fiyatları ve 3,3 katına çıkan erişilebilirlikle ömür boyu borç batağına saplanmadan ev sahibi olur, aile kurar ve girişimciliğe yönelir.

BÖLÜM 05 • ANAYASAL PARA KURALI, ESNEKLİK VE UYGULAMA MİMARİSİ

Parasal Koridor ve KOBİ Değerleme Mekanizması

"Sabit büyüyen para arzı büyük bir depremde veya savaşta devletin elini kolunu bağlar mı?" ve "Borsada işlem görmeyen KOBİ'lerin ve esnafın şirket değeri nasıl hesaplanacak?" sorularının eksiksiz kurumsal çözümü.

ANAYASAL PARA KURALI VE ESNEKLİK • SAYFA 20

Büyük Afet ve Krizlerde Devlet Nasıl Hareket Edecek? (Parasal Koridor)

Devlet afet anında faiz lobilerine borçlanmadan vatandaşını korur; kriz sonrasında ise basılan fazla parayı vergi gelirlerinden taksitle sistemden silerek (Zorunlu Para İmhası) kalıcı enflasyonu sıfırlar. Senaryoları incelemek için tıklayın:

UYGULAMA DETAYLARI • ÇİFTE VERGİLENDİRME ENGELİ (SAYFA 22)

Borsada İşlem Görmeyen KOBİ'lerin ve Esnafın Şirket Değeri Nasıl Hesaplanacak?

Çifte Vergilendirmeyi Önleme Kuralı: Şirketin gayrimenkul ve motorlu araçları kendi başlarına varlık vergisine tabi olduğu için şirketin toplam değerinden (Enterprise Value) düşülür. Kalan Net Kurumsal Değer (2036'da $4.342 Milyar taban, $132 Milyar gelir) 3 katmanlı mimariyle belirlenir:

1. Katman: Büyük ve Orta Ölçekli Şirketler

Yapay Zeka (AI)

Banka nakit akışları, POS verileri, e-fatura ağları ve tedarik zinciri grafikleri üzerinden gerçek zamanlı algoritmik Yapay Zeka (AI) değerlemesi yapılır. Muhasebe hileleriyle kâr gizleme dönemi biter.

2. Katman: İnovatif KOBİ'ler ve Girişimler

Harberger Modeli

İşletme kendi değerini beyan eder; ancak aşırı düşük beyan durumunda otomatik denetim veya beyan edilen değer üzerinden kısmi satın alma / ortaklık mekanizması devreye girerek dürüst beyanı oyun teorisiyle zorunlu kılar.

3. Katman: Mikro İşletmeler ve Esnaf

Sıfır Bürokrasi

Mahalle esnafına ve mikro işletmelere hiçbir muhasebe ve bürokrasi yükü getirmeyen, kural bazlı basit sektörel çarpan formülleri uygulanır. Esnaf KDV, gelir vergisi, stopaj ve SGK prim yükünden tamamen kurtulur.

BÖLÜM 06 • DEVLETİN YENİ ROLÜ, MALİ DİSİPLİN VE ANAYASAL GÜVENCE

Doğal Tekeller ve Altyapı Kamuda, Üstyapı ve Operasyon Piyasada

"Devlet ülkenin donanımına (hardware) sahip olmalı, özel sektör ise yazılımını (software) çalıştırmalıdır." Ölçek ekonomisi gerektiren doğal tekeller kamulaştırılarak Yap-İşlet-Devret ve belediye imar rantı kapatılır; rekabet ve hız gerektiren operasyonlar özelleştirilerek verimlilik artırılır.

MALİ DİSİPLİN DEVRİMİ • KAMU VERGİ DÖNGÜSÜNÜN (TAX SELF-LOOP) BİTİRİLMESİ

Kamu Harcamalarının GSYİH'ye Oranı %33'ten %20,4'e Düşerken Kamu Hizmetleri Nasıl Reel Olarak Büyür?

Kamu Vergi Döngüsü (Tax Self-Loop): Mevcut sistemde devlet; öğretmene, doktora, polise ve askere ödediği brüt maaşın yaklaşık %40'ını, kamu alımlarının ise %20'sini gelir vergisi, SGK ve KDV olarak kendi cebine geri almakta ve boş yere bürokrasi döndürmektedir.

Net Bütçeleme ile Reel Büyüme: Vergiler kaldırıldığında devlet net bütçelemeye geçer. Kağıt üzerindeki şişkin bütçe 541 Milyar $'dan 518 Milyar $'a (GSYİH'nin %32,99'undan %20,39'una) inerken; memurların net dolar maaşları ve temel kamu yatırımları reel olarak büyür, bütçe açığı -$36 Milyar'dan +$2 Milyar yapısal fazlaya geçer.

KAMU EĞİTİM BÜTÇESİ (NET)
$58 Mr → $70 Mr
Vergisiz reel eğitim harcaması artışı
KAMU SAĞLIK BÜTÇESİ (NET)
$64 Mr → $76 Mr
Özel hastane rantı yerine devlet hastaneleri
ÜNİVERSİTE VE KAMU AR-GE
$6 Mr → $32 Mr
Devlet üniversiteleri Ar-Ge bütçesi 5,3 katına
FİZİKSEL ALTYAPI YATIRIMI
$42 Mr → $78 Mr
+$18 Mr/yıl belediye ölçek tasarrufu dahil

Kamuda Kalacak / Kamulaştırılacak Alanlar (Donanım & Doğal Tekeller)

Ölçek Ekonomisi
  • 1. Ulaşım Ağı (KGM, DHMİ, TCDD Altyapı) Tüm otoyollar, köprüler, tüneller, belediye yol yapım yetkileri, demiryolu hatları ve havalimanları doğal tekel olarak kamuda toplanır. Yap-İşlet-Devret (YİD) geçiş garantisi rantı bitirilerek kullanan öder prensibiyle (genel vergi bütçesinden pay almadan) kendi bakım ve yatırımını finanse eder.
  • 2. Su ve Enerji Şebekeleri (DSİ & Elektrik/Doğalgaz İletim Hatları) Belediyelerin parçalı ve yüksek maliyetli su/kanalizasyon idareleri DSİ çatısı altında, elektrik ve enerji iletim şebekeleri ise kamu mülkiyetinde birleştirilerek ulusal ölçek ekonomisi ve kuraklık/afet güvenliği sağlanır.
  • 3. Tek Kamu Bankası ve Lojistik Ağı (PTT) Ülkenin her noktasına düşük maliyetli temel bankacılık ve lojistik ulaştıran, 360 Milyar dolarlık bireysel emeklilik fonlarını yöneten tek kamu finans kurumu olarak yapılandırılır.
  • 4. İnsan Odaklı Temel Hizmetler (Kamu Sağlığı, Eğitimi ve Üniversite Ar-Ge'si) Koruyucu sağlık ve temel eğitim ticarileştirilemez. Özel hastanelerden kamu bütçesiyle hizmet alımı durdurularak kaynaklar doğrudan devlet hastanelerine ve devlet üniversiteleri Ar-Ge bütçesine ($6 Mr → $32 Mr) aktarılır.
  • 5. İdari Rasyonalizasyon (Ölçek İçin Merkezileşme) Yerel ihale, imar ve parti finansmanı rantının kaynağı olan parçalı belediye yapısı yerine; su, yol ve altyapı merkezi bakanlıklara, yerel idare valiliklere devredilerek yıllık +$18 Milyar ölçek tasarrufu sağlanır.

Özel Sektöre / Paydaşlara Devredilecek Alanlar (Yazılım & Operasyon)

Tam Rekabet
  • 1. Ulaşım Operasyonları (THY ve Demiryolu Taşımacılığı) Devlet havalimanını ve demiryolu rayını yapar; ancak üzerinde uçacak havayolu şirketleri (THY dahil) ve rayları kullanacak tren/lojistik firmaları özel sektörde tam rekabetle çalışır.
  • 2. Ticari Kamu Bankaları (Ziraat, Halkbank, Vakıfbank) ve Finans KİT'leri Görev zararı ve siyasi kredi dağıtma aracı olan Ziraat, Halkbank ve Vakıfbank özelleştirilir. Türkiye Varlık Fonu (TVF), İller Bankası ve Eximbank tasfiye edilerek finansman Hisse Temelli Bankacılığa bırakılır.
  • 3. İnşaat ve Konut (TOKİ) Eşbiçimli varlık vergisi ve negatif vergi konut arzını piyasa eliyle 3,3 kat erişilebilir hale getirdiği için devlet müteahhitlikten tamamen çekilir; TOKİ özelleştirilir.
  • 4. Tarımsal Üretim ve Ticaret (Çaykur, TMO, Tarım Kredi) Çaykur doğrudan üretici çay çiftçilerinin kooperatifine devredilir. Tarım Kredi Kooperatifleri özelleştirilir ve piyasa fiyat sinyallerini bozan Toprak Mahsulleri Ofisi (TMO) tasfiye edilir.
  • 5. Özgür Emek Piyasası ve Verimlilik Bazlı Ücret Reformu Çalışanlara otomatik Negatif Vergi sağlandığı ve işveren üzerindeki %68'lik vergi/SGK yükü sıfırlandığı için, sektörleri tek tip fiyata zorlayan asgari ücret uygulaması kaldırılarak gerçek verimlilik bazlı ücret artışına geçilir (medyan net ücret $660'dan $1.550'ye çıkar).
ANAYASAL GÜVENCE VE SİYASİ STRATEJİ • TEZ BÖLÜM 14 & SAYFA 18

Kurumsal Kalkan: Tavizsiz Kuvvetler Ayrılığı ve Parasal Anayasa

En iyi ekonomik sistem bile günlük siyasetin ve lobi gruplarının keyfine bırakılırsa bozulur. Bu yüzden para basma kuralını ve eşbiçimli varlık vergisini doğrudan Anayasa'ya işlerken; yürütme, yasama ve yargıyı birbirine tek bir üye dahi atayamayacak şekilde matematiksel rastgelelik (entropi) kalkanıyla koruma altına alıyoruz:

ERK 01 • YÜRÜTME

Hızlı ve Hesap Verebilir Başkanlık

Ülkenin günlük ve kısa vadeli krizlerine hızla yanıt vermek üzere doğrudan halk tarafından seçilen yürütme erki. Yasama ve yargıya atama yetkisi sıfırdır.

ERK 02 • YASAMA

Akademik Havuz + Algoritmik Rastgelelik

Uzun vadeli sistem istikrarını koruyan meclis; objektif bilimsel ve etik kriterleri sağlayan akademisyen havuzundan yazılım algoritmasıyla rastgele seçilen adaylar arasından halk oyuyla belirlenir. Lobiler geleceğin vekilini önceden satın alamaz.

ERK 03 • YARGI

Vatandaş Jürisi Puanlaması ve Rastgele Terfi

Kapsamlı jüri sisteminde vatandaş jürisi her dava sonunda hâkimleri tarafsızlık ve usul açısından puanlar. Üst mahkemelere terfiler, yüksek puan barajını aşan hâkimler arasından rastgele kurayla yapılır.

DENGE • SİMETRİK ORGANLAR

1/3 + 1/3 + 1/3 Mutlak Kurumsal Simetri

Anayasa Mahkemesi, Sayıştay ve YSK gibi bağımsız denetim organlarının üyeleri üç erkten eşit oranda (1/3 Yürütme, 1/3 Yasama, 1/3 Yargı) atanır; iki erk arasındaki uyuşmazlıkta üçüncü erk hakemlik yapar.

BÖLÜM 07 • UYGULAMA YOL HARİTASI (2026–2036)

İki Aşamalı Yumuşak Geçiş Planı: Şok Tedavisi Değil, Doğal Evrim

Ekonomide yıkıcı şok tedavisi yerine 10 yıla yayılmış aşamalı bir geçiş planlanmıştır. İlk 8 yıllık Birinci Aşamada mevcut bankalara dokunulmadan yanlarına Hisse Temelli Bankacılık kurulur ve varlık vergisi devreye girdikçe işçinin/esnafın vergileri adım adım indirilir. Sistem doğal akışıyla dengeye oturduğunda 9. yılda İkinci Aşama olan anayasal para rejimine geçilir.

1. ADIM • YIL 1–4 (2027–2030)

İkili Bankacılık ve İlk Vergi İndirimleri

  • Hisse Temelli Bankacılık, faizli bankaların yanında sıfır komisyonla rekabete açılır.
  • Dar gelirliye otomatik Negatif Vergi iadesi başlar.
  • Bordro (SGK/Gelir) ve KDV yükü hızla indirilir; işveren maliyet çarpanı 1,68'den 1,06'ya düşer.
  • MTV ve Kurumsal Değer Vergisinde (EV Tax) geçiş tamamlanır; gayrimenkul vergisi kademeli artar.
2. ADIM • YIL 5–8 (2031–2034)

%100 Tam Rezerv Geçişi

  • Geleneksel faizli bankalardan devlet mevduat garantisi kaldırılır (ahlaki tehlike biter).
  • Zorunlu karşılık oranları %17'den kademeli olarak %100'e çıkarılır; bankaların yoktan kaydi kredi üretmesi bitirilir (Çarpan = 1,00).
  • Bütçe 5. yıldan itibaren +$2,0 Milyar yapısal fazlaya ve cari denge +$9,0 Milyar fazlaya geçer.
  • Yıllık TÜFE enflasyonu %2,2 seviyesine iner.
3. ADIM • YIL 9 (2035)

Sabit Büyüyen Para Rejimi

  • Merkez Bankası keyfi faiz belirlemeyi bırakır; teknik bir algoritma yürütücüsüne dönüşür.
  • Para arzı (M0 = M2) anayasal kuralla aylık sabit %0,25 (yıllık %3,04) oranında büyümeye başlar.
  • Genişletilen miktar ($31–32 Mr/yıl) doğrudan bütçeye aktarılır.
  • Atıl finansal ve likit varlık vergisi tam kapasiteyle devreye girer; sermaye kaçışı kanalları kapanır.
4. ADIM • YIL 10 (2036)

Tam Üretim Dengesi

  • Gelir vergisi, kurumlar vergisi, KDV, ÖTV ve SGK kesintileri tamamen sıfırlanır ($0).
  • Tüm varlık sınıflarından alınan vergi oranı yıllık %3,04 izomorfik sabitte eşitlenir.
  • Yerel yönetim ve altyapı ölçek reformuyla yıllık +$18 Milyar tasarruf sağlanır.
  • Enflasyon %1,0'a, işsizlik %4,4'e iner; ortalama net ücret $1.900'a ulaşır.
Reformun Esnekliği (Tez Bölüm 11.4): İkinci aşama (sabit para rejimi) zorunlu bir ön koşul değildir. Gayrimenkul, taşıt ve şirket varlık vergileri, bordro/KDV vergilerinin sıfırlanması ve Hisse Temelli Bankacılığın büyümesi gibi faydaların %80'inden fazlası geleneksel para sistemi içinde Birinci Aşamada elde edilebilmektedir.
BÖLÜM 08 • STOK-AKIM TUTARLI (SFC) MAKROEKONOMİK SİMÜLASYON (2026–2036)

98 Göstergeli Makroekonomik Dönüşüm ve Sefalet Endeksi

Simülasyon; devletin, hanehalkının, şirketlerin ve dış ticaretin bilançoları kuruşu kuruşuna birbirini tutacak şekilde Stok-Akım Tutarlı (Stock-Flow Consistent - SFC) muhasebe yöntemiyle modellenmiştir. IMF ve TCMB'nin 2026 başlangıç verileri referans alınmıştır.

MAKROEKONOMİK SİMÜLASYON ÇIKTILARI • SEFALET (ENFLASYON + İŞSİZLİK) ENDEKSİ

Sefalet Endeksinde Son 70 Yılın En İyi Performansı (%37,1 → %5,4)

2000–2025 tarihsel gerçekleşmeleri, 2026 baz yılı ve 2027–2036 dönüşüm yılları. Çubukların üzerine gelerek yıllık detayları görebilirsiniz.

SERVET VE GELİR ADALETİ • SUNUM SAYFA 14

2026–2036 Servet Dağılımı ve Emeğin Milli Gelir Payı

Eşbiçimli varlık vergisi ve sıfır bordro kesintisiyle servet tekelleşmesi kırılırken emeğin milli gelirden aldığı pay kalıcı biçimde yükselir, Gini katsayısı Avrupa standartlarına (0,33) iyileşir.

Emeğin Milli Gelirden Aldığı Pay (%)

Ücretli emeğin GSYİH içindeki payı: %34,3 (2026) → %36,4 (2036)

Harcanabilir Gelir Gini Katsayısı (0–1)

Gelir eşitsizliğinde kalıcı düşüş: 0,43 (2026) → 0,33 (2036)

En Zengin %1 Servet Payı (%) — Model A

Finansal baskılamanın bitmesiyle tekelleşmenin kırılması: %39,5 → %30,5

En Zengin %0,1 Servet Payı (%) — Model B

Ranttan üretime geçişle ultra-zengin servet payı dengelenmesi: %18,5 → %12,8

CANLI GÖSTERGE GRAFİĞİ • TABLODAN HERHANGİ BİR SATIRA TIKLAYIN

#1 — Nominal GSYİH (Nominal GDP)

Tüm Tabloyu Excel Olarak İndir (.xlsx)
# Makroekonomik Gösterge (Satıra tıklayarak grafiği çizin) Birim 2026 (Y0) 2027 (Y1) 2028 (Y2) 2029 (Y3) 2030 (Y4) 2031 (Y5) 2032 (Y6) 2033 (Y7) 2034 (Y8) 2035 (Y9) 2036 (Y10)
BÖLÜM 09 • TARİHSEL KANITLAR VE AMPİRİK BİLİMSEL DOĞRULAMA

Tarihteki Büyük Sanayi Sıçramaları Emeği Vergilendirerek Değil, Serveti Üretime Zorlayarak Başarılmıştır

Rantın sanayiye aktarılması, servet vergisinin sermaye kaçışına yol açmaması ve faizsiz ortaklık finansmanı teorik bir kurgu değil; Japonya, Almanya, Güney Kore, İsviçre ve Türkiye'de başarıyla uygulanmış tarihsel gerçeklerdir.

1873 JAPONYA • MEIJI RESTORASYONU

Arazi Değeri Üzerinden Yıllık %3 Sabit Vergi (Chiso Kaisei)

Japonya'nın feodal düzenden küresel sanayi devine dönüşmesini sağlayan temel reformdur:

  • Sabit Oran: Ürün üzerinden değil, arazi değeri üzerinden yıllık %3 vergi (Programımızdaki %3,04 ile birebir tarihsel örtüşme).
  • Üretim Zorunluluğu: Verimsiz feodal toprakların hızla sanayiciye ve üretken çiftçiye geçmesi.
  • Kamu Kaynağı: Meiji dönemi devlet gelirlerinin %80'inin buradan sağlanarak demiryolu ve fabrikaların kurulması.
1952 ALMANYA • YÜK DENGELEME YASASI

Lastenausgleichsgesetz (%50 Servet Vergisi / 30 Yıl Taksit)

İkinci Dünya Savaşı sonrası "Alman Mucizesi"ni (Wirtschaftswunder) finanse eden servet reformu:

  • Servet Kesintisi: Savaştan sağ kurtulan gayrimenkul ve fabrika varlıklarına %50 servet vergisi.
  • Yumuşak Tahsilat: 30 yıla yayılan taksitlerle yıllık ~%1,7 taşıma yükü.
  • Alman Mucizesi: Vergiyi ödemek zorunda kalan mülk sahiplerinin atıl serveti hızla sanayi üretimine ve milyonlarca konut inşasına yöneltmesi.
KÜRESEL VE MİLLİ REFERANSLAR

Güney Kore Toprak Takası, İsviçre ve 1984 Gelir Ortaklığı

  • Güney Kore (1950): Toprak ağalarının elindeki atıl arazi rantı, devlet eliyle sanayi şirketlerinin hisselerine dönüştürülerek teknoloji devleri (Chaebol) kuruldu.
  • İsviçre Servet Vergisi: Yüzyılı aşkın süredir kesintisiz servet vergisi uygulanmasına rağmen sermaye kaçışı yaşanmadı; İsviçre küresel finans ve teknoloji lideri oldu.
  • 1984 Türkiye Gelir Ortaklığı Mirası: Özal döneminde Boğaziçi Köprüsü ve baraj gelirleri faizsiz hisse mantığıyla halka arz edilerek yastık altı birikimler yatırıma çekildi.
AMPİRİK MAKİNE ÖĞRENMESİ ANALİZİ • ABD 1955–2020 (WID & FRED VERİ SETİ - TEZ BÖLÜM 6.2)

Servet Eşitsizliği Serbest Piyasa Kazası Değil, Parasal Çarpıklığın Matematiksel Sonucudur

Tez kapsamında Python'da geliştirilen tam kapsamlı (exhaustive OLS) makine öğrenmesi hattı, 1955–2020 yılları arasında 364 aday makroekonomik rejim değişkenini tarayarak en zengin %1 ve %0,1'in 5 yıllık servet payı değişimini örneklem dışı (2011–2020 holdout) yüksek doğrulukla kanıtlamıştır:

MODEL A • EN ZENGİN %1 SERVET PAYI DEĞİŞİMİ (Holdout R² = 0,681)
Δ Top 1% = −0,108 − 0,031(Avg Marginal TaxW5,L3) + 0,283(Nominal Rate DrawdownW7,L3) + 0,405(Real Rate DrawdownW7,L5)

Merkez bankalarının nominal ve reel faizleri geçmiş zirvelerinden sert biçimde indirmesi (Drawdown), ucuz krediye erişen üst %1'lik kesimin varlık fiyatlarını şişirerek servet payını artıran bir makro-hızlandırıcı görevi görür.

MODEL B • EN ZENGİN %0,1 SERVET PAYI DEĞİŞİMİ (Holdout R² = 0,697)
Δ Top 0.1% = −0,088 + 0,457(Policy-Real Repression ShareW7,L2) + 0,338(Structural Wealth RatioW7,L5) − 0,497(After-Tax Real DrawdownW10,L5)

Ultra-zengin %0,1 maaşla değil, Finansal Baskılama (β = 0,457) ile büyür: Enflasyon mevduat sahibinin parasını eritirken (negatif reel faiz), merkez bankası faiz indirdiğinde %0,1 kurumsal borçlanmayla reel şirket ve gayrimenkulleri toplar.

BÖLÜM 10 • SİYASETÇİ, İKTİSATÇI VE VATANDAŞ İTİRAZ REHBERİ

Sıkça Sorulan Zor Sorular ve Matematiksel Yanıtlar

Yeni bir ekonomik mimari önerildiğinde hem vatandaşın hem de siyasetçilerin aklına gelen en kritik 7 soruya tezdeki oyun teorisi ve stok-akım tutarlı bilançolarla verilen net yanıtlar:

Hayır; tam tersine Türkiye küresel sermaye için bir üretim mıknatısına dönüşür (Tez Bölüm 9.3 ve 11.1):
Birincisi (Geçiş Stratejisi): İlk 8 yıllık Birinci Aşamada nakit ve finansal varlıklar üzerinden doğrudan vergi alınmaz; yalnızca taşınmaz gayrimenkul, araç ve şirket değerinden alınır (arsa ve binayı yurt dışına kaçırmak imkânsızdır). Likit finansal varlık vergisi ancak 9. yılda anayasal sabit para rejimine geçildiğinde başlar.
İkincisi (Oyun Teorisi ve Üretim Cenneti): Yabancı ülkelerde (Sistem F) kurumlar vergisi, gelir vergisi, temettü stopajı ve KDV toplamda kârın %40–%50'sini alır ve enflasyon belirsizdir. Bizim sistemimizde (Sistem S) ise Kurumlar Vergisi %0, Gelir Vergisi %0, KDV %0 ve SGK kesintisi %0'dır. Üretken bir fabrikanın net getirisi dünyadaki her yerden yüksektir: Utility(S) > Utility(F) − Belirsizlik Maliyeti. İsviçre yüzyılı aşkın süredir servet vergisi uygulamasına rağmen sıfır sermaye kaçışıyla dünyanın en güvenli sermaye limanı olmuştur.

İki mekanizma bunu aynı anda engeller (Tez Bölüm 7.7 ve Sayfa 10–11):
1) Arz Patlaması: Bugün Türkiye'de konutların %8,5'i değerlenme beklentisiyle boş tutuluyor. Aylık %0,25 taşıma maliyeti geldiğinde evi boş tutmak her ay zarar yazar; yüz binlerce boş daire kiralık/satılık olarak piyasaya çıkar ve boş konut oranı %3,0'a düşer. Arz arttığında ev sahibinin fiyat dikte etme gücü kırılır.
2) Otomatik Negatif Vergi İadesi: Ev sahibi vergiyi kiraya yansıtmaya çalışsa bile, devlet her ay işsizlik yüzdeliğindeki taban konutun emlak vergisini (Pkonut(u) × τemlak / 4) her vatandaşa otomatik olarak nakit iade eder. Böylece dar gelirli kiracının veya tek evi olan yoksul ailenin üzerindeki vergi yükü kuruşu kuruşuna sıfırlanır.

Stok-Akım Tutarlı (SFC) 98 göstergeli tabloda kuruşu kuruşuna kanıtlanmıştır (Tez Bölüm 11.3.2.6):
2026 baz yılında kaldırılan eski vergilerin toplamı 383 Milyar $'dır. Ancak bu vergilerin önemli bir kısmı devletin kendi memuruna verdiği maaştan (%40) ve kendi alımlarından (%20) geri aldığı sahte "Kamu Vergi Döngüsü"dür (Tax Self-Loop). 2036 (Y10) yılında devletin gelir kalemleri şunlardır:
• Gayrimenkul Varlık Vergisi: $102,0 Milyar
• Net Kurumsal Şirket Değeri Vergisi: $132,0 Milyar
• Motorlu Taşıtlar Varlık Vergisi: $14,0 Milyar
• Atıl Finansal/Likit Varlık Vergisi: $28,0 Milyar
• Sabit Para Genişlemesi (Senyoraj) Aktarımı: $32,0 Milyar
• Düzeltici Vergiler (Reklam $13 Mr + Sağlık/Sin $36 Mr + Düz Gümrük $38 Mr): $87,0 Milyar
• Kullanıcı Öder Hizmet, Otoyol ve Altyapı Gelirleri: $125,0 Milyar
Toplam Kamu Geliri = $520,0 Milyar | Toplam Net Kamu Harcaması = $518,0 Milyar | Bütçe Dengesi = +$2,0 Milyar Yapısal Fazla!

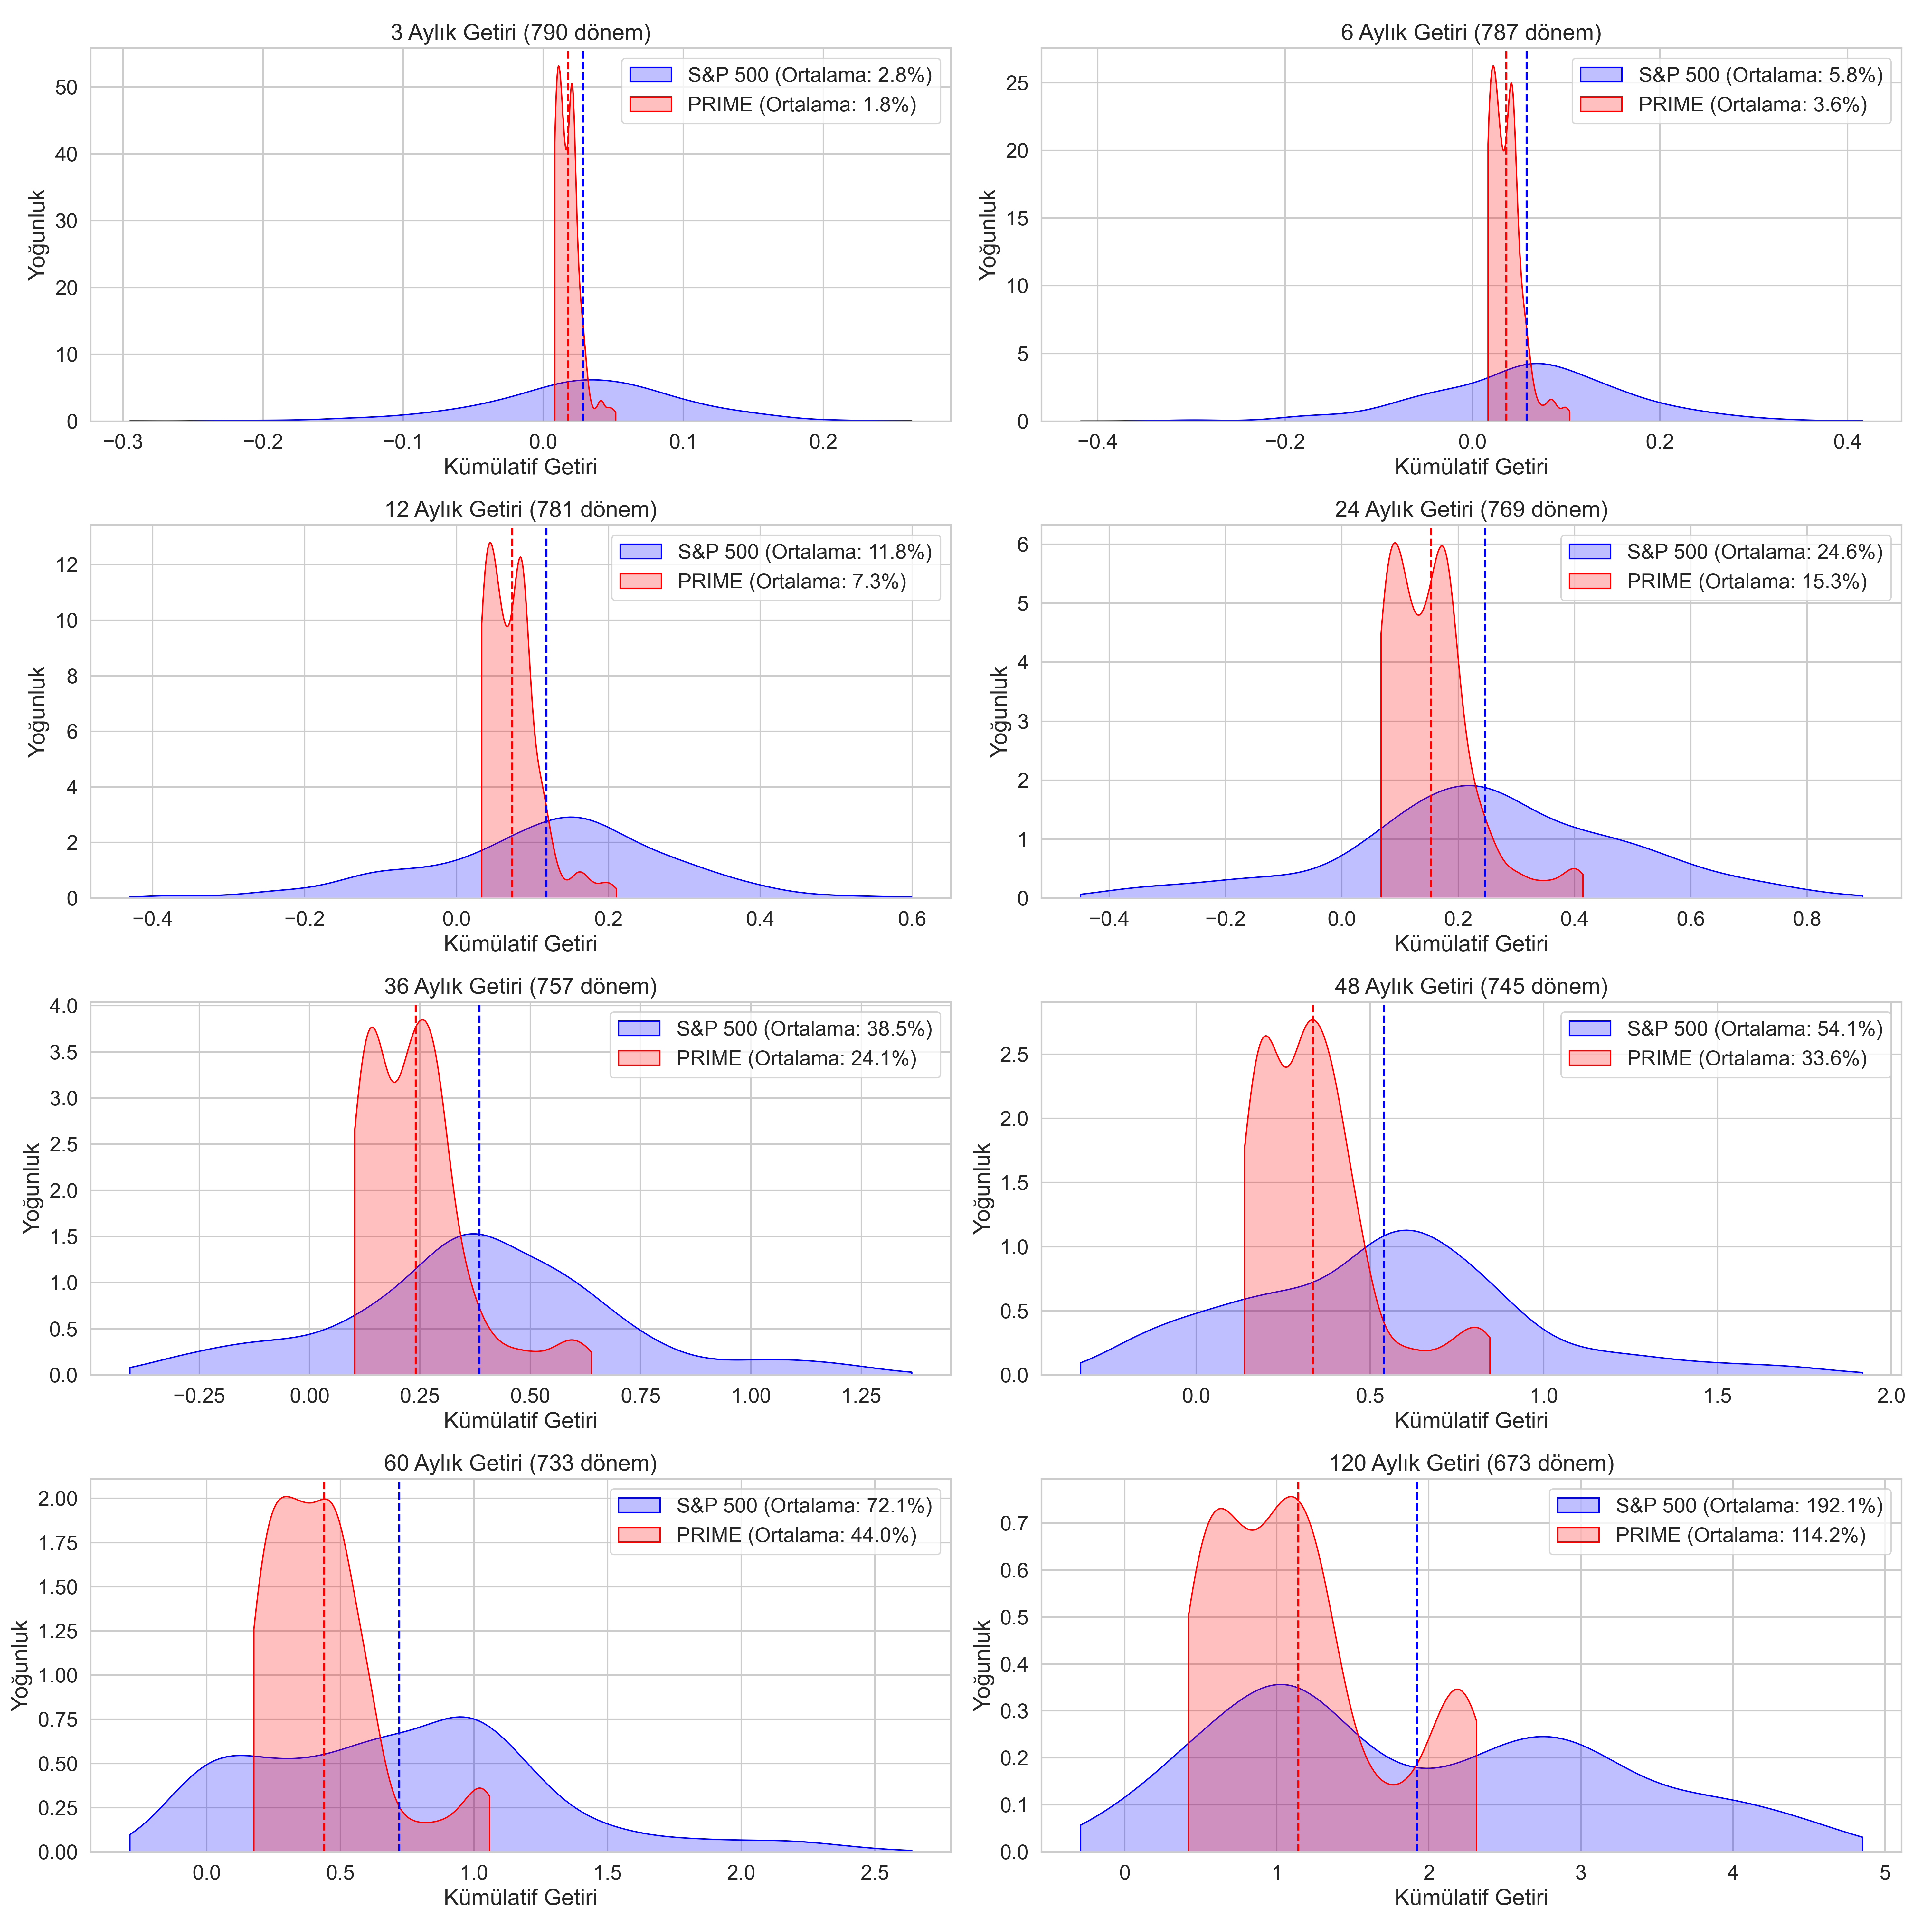
65 yıllık (1960–2025) ampirik veriler ve sıfır komisyon avantajı (Tez Bölüm 8.2 & 8.4):
Mevcut düzende faiz hesapları kağıt üzerinde sabit görünse de enflasyon karşısında reel olarak erimektedir. 1960–2025 verilerinde 5 ve 10 yıllık ufuklarda üretim hisseleri (S&P 500) faiz hesaplarına göre iki katına yakın reel servet artışı sağlamıştır. Üstelik Hisse Temelli Bankacılıkta vatandaş aracı kurum komisyonu ödemez, parasını vadesiz hesap gibi banka kartıyla markette anında harcayabilir ve faiz hassasiyeti olan milyonlarca vatandaşımız ilk kez helal, üretken ve likit finansal sisteme dahil olur.

Tam aksine, asgari ücretin bir 'tavan ücrete' dönüşme tuzağını bitirir (Sunum Sayfa 25 & Tez Bölüm 7.9):
Bugün Türkiye'de çalışanların yarısının asgari ücrete mahkûm olmasının sebebi, işverenin 100 birim net maaş vermek için 168 birim maliyet ödemesi (%68 vergi ve SGK takozu) ve işçinin barınma korkusuyla her şartı kabul etmek zorunda kalmasıdır. Yeni sistemde: (1) Her vatandaşa ve ailesine her ay otomatik Negatif Vergi (barınma tabanı) yatar, (2) İşveren üzerindeki vergi ve SGK yükü %0'a iner (Çarpan: 1,68 → 1,00), (3) 7,7 milyon yeni istihdam açıldığı için işverenler çalışan bulmak için rekabet eder. Simülasyonda ortanca (medyan) net ücret $660'dan $1.550'ye (2,35 katına) çıkmaktadır.

"Ölçek İçin Merkezileşme, Keşif İçin Ademi Merkezileşme" İlkesi (Tez Bölüm 13.6 & 13.7):
Su şebekesi, kanalizasyon, asfalt, raylı sistem ve atık yönetimi birer "keşif" problemi değil, saf ölçek ekonomisi (scale) problemidir. 1.393 ayrı belediyenin ayrı ayrı boru, asfalt ve ihale yapması hem maliyeti katlamakta hem de imar/ihale rantı üzerinden yerel siyaseti yozlaştırmaktadır. Altyapı standartlarının DSİ ve KGM gibi merkezi uzman kurumlarca ulusal ölçekte yapılması ve valiliklerin yerel ihtiyaç sensörü olarak çalışması yılda 18 Milyar Dolar net tasarruf sağlar ve her şehre eşit kalitede altyapı götürür. Buna karşılık bilimsel araştırma ve yerel iş geliştirme (keşif) devlet üniversiteleri üzerinden ademi merkeziyetçi biçimde yürütülür.

BÖLÜM 11 • FELSEFİ VE MATEMATİKSEL TEMELLER (TEZ BÖLÜM 2)

Kendini Dengeleyen Piyasalar Tezinin 10 Temel Aksiyomu

Türkiye Makroekonomik Dönüşüm Programı'nın arkasındaki teorik mimari, piyasa mekaniği ile ekonomik adalet ilkelerini birleştiren 10 temel aksiyom üzerine inşa edilmiştir:

ORTAK AKIL, İLERİ TÜRKİYE • AÇIK KAYNAK POLİTİKA MERKEZİ

Türkiye'nin Üretim Yüzyılı İçin Hazırız

Ekonomi Politikaları Çalışma Grubu bünyesinde modelin simülasyon, etki analizi ve yasa taslağı çalışmalarına başlamaya hazırız. Tüm resmi sunum, akademik tez ve 98 göstergeli simülasyon veri setini aşağıdan indirebilirsiniz.

RESMİ POLİTİKA SUNUMU • 26 SAYFA PDF

Türkiye Makroekonomik Dönüşüm Programı Sunumu

Siyasi karar alıcılar, milletvekilleri, ekonomi kurmayları ve kamuoyu için hazırlanmış; aile bütçesi simülasyonu, fiyat karşılaştırmaları ve kurumsal reform paketini içeren 26 sayfalık tam sunum.

Sunumu Görüntüle / İndir (PDF)
AKADEMİK TEZ • 66 SAYFA PDF

Self-Balancing Markets (Kendini Dengeleyen Piyasalar)

Mutlu Şimşek tarafından kaleme alınan; 10 aksiyom, oyun teorisi Nash dengesi kanıtları, 1955–2020 makine öğrenmesi eşitsizlik modelleri ve 2026–2036 Türkiye geçiş modelini içeren 66 sayfalık ana tez.

Akademik Tezi İndir (PDF)
VERİ SETİ • 98 GÖSTERGE EXCEL (.XLSX)

2026–2036 Stok-Akım Tutarlı (SFC) Simülasyon Tabloları

Milli gelir, para arzı, Hisse Temelli Bankacılık hacmi, vergi gelirleri, kamu harcamaları, istihdam, konut endeksi ve ödemeler dengesini kapsayan 98 göstergeli tam Excel çalışma kitabı.

Simülasyon Verisini İndir (.XLSX)